年金は60歳から受給すべき?最大24%減額の損益分岐点と後悔しない全知識
定年退職を迎える60歳は、セカンドライフの資金計画において最大のターニングポイントです。本来の支給開始年齢である65歳を待たずに年金を前倒し受給する「繰上げ受給」を選ぶべきか、多くのシニア世代が頭を抱えています。「早くもらったほうが総受給額で得をするのではないか」という期待がある一方で、受給額が一生涯減額されるペナルティや予期せぬ制度上の落とし穴も存在します。
公的年金制度を巡る議論が白熱する中、60歳受給のメリットとデメリットを正しく見極める判断基準がこれまで以上に求められています。本記事では、日本年金機構の公式データや厚生労働省の統計、さらに実際の受給者のリアルな証言をもとに、60歳からの年金受給における損益分岐点、手取り額の実態、そして取り返しのつかないリスクまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳から受給を開始すると、年金減額率は最大24%(月0.4%減)となり、この減額は一生涯元に戻らない。
- 要点2:65歳受給開始との損益分岐点は「80歳10ヶ月」であり、これより長生きすると生涯受給総額で下回る。
- 要点3:繰上げ請求を行うと、障害年金の事後重症請求や寡婦年金の受給権を失うなど、不可逆的な制度的デメリットが存在する。
【2026年最新】年金60歳繰上げ受給の基本と最大24%減額の計算式
公的年金の受給開始年齢は原則として65歳ですが、希望すれば60歳から65歳になるまでの間に前倒しして受け取ることができます。この仕組みを「繰上げ受給」と呼びます。ただし、早期に受け取る代償として、請求した時期に応じた減額措置が適用されます。
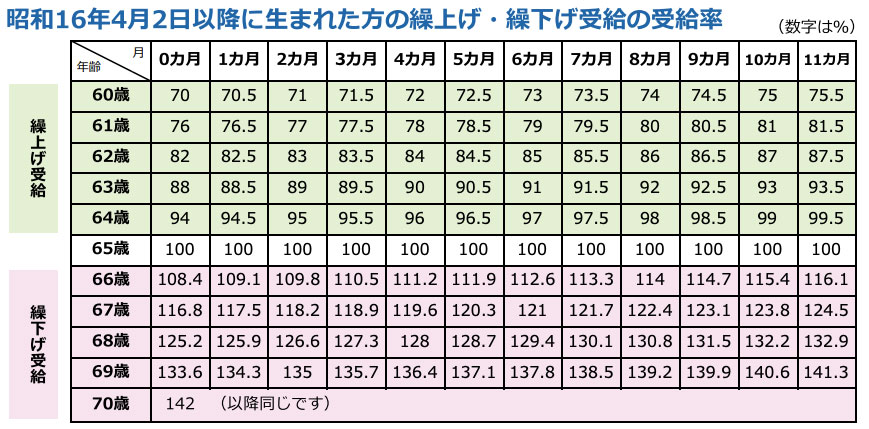
制度改正により、2022年4月以降に60歳を迎えた方の年金減額率計算は「1ヶ月あたり0.4%」に緩和されました。60歳0ヶ月で繰上げ受給を請求した場合、受給を早める期間は60ヶ月となるため、計算式は以下の通りです。
0.4% × 60ヶ月 = 24.0%(最大減額率)
かつては月0.5%(最大30%減額)だったため、制度上は受給のハードルが下がったように見えます。しかし、一度決定した減額率は65歳を過ぎても、80歳・90歳になっても一生涯変わりません。インフレに伴う年金額の改定が行われたとしても、減額されたベースに対して改定率が適用されるため、減額の影響が消えることはありません。
また、国民年金厚生年金繰上げを行う際には「両方を同時に請求しなければならない」という原則があります。基礎年金だけを先に受け取って厚生年金は65歳まで据え置く、といった柔軟な受給方法は選択できないため、将来の年金資産全体が24%削られる覚悟が必要です。
.jpg?auto=format)
60歳受給の損益分岐点は何歳?「早くもらうと大損」の数学的検証
「早くもらい始める分、何歳まで生きれば65歳受給に追いつかれるのか」という点は、受給時期を決める上で極めて重要な指標です。この境界線を60歳受給損益分岐点と呼びます。
満額の老齢基礎年金(月額約6万8,000円)と標準的な老齢厚生年金(月額約15万円)を受給できるモデルケース(合計月額約21万8,000円、年額約261万6,000円)をもとに、受給開始時期別の受給総額を試算しました。
| 受給開始年齢 | 増減率 | 年額試算(額面) | 75歳時点の受給累計 | 85歳時点の受給累計 |
|---|---|---|---|---|
| 60歳(繰上げ) | -24.0% | 約198.8万円 | 約2,982万円 | 約4,970万円 |
| 65歳(原則) | ±0.0% | 約261.6万円 | 約2,616万円 | 約5,232万円 |
| 70歳(繰下げ) | +42.0% | 約371.5万円 | 約1,857万円 | 約5,572万円 |
数学的な計算を行うと、60歳受給と65歳受給の累積受取額が逆転するポイントは80歳10ヶ月となります。厚生労働省が公表している簡易生命表によると、日本人男性の平均寿命は約81歳、女性は約87歳です。女性の場合、平均寿命まで生きた段階で「60歳受給は大損」という結果になります。さらに、90歳まで長生きしたケースでは、65歳受給と比べて数百万円単位の格差が生じます。
額面と「手取り額」の決定的な差|税金・社会保険料の逆転現象を暴く
年金の議論で見落とされがちなのが「額面」と60歳から年金手取り額の乖離です。年金収入に対しても、所得税、住民税、国民健康保険料(または後期高齢者医療制度の保険料)、介護保険料が課されます。
日本の税・社会保険料システムは累進的な構造になっており、年金受給額が多い人ほど控除後の課税所得が増え、保険料率や税率が高くなります。具体的には、65歳受給で年金額が大きい場合、税・社会保険料で約12〜17%程度が差し引かれますが、60歳繰上げによって年金年額が抑制されると、課税段階が下がり、手取り率が約88〜92%に改善する現象が起こります。
しかし、ここで注意すべきは在職老齢年金60歳の壁です。60歳以降も再雇用などで働き続ける場合、給与(総報酬月額相当額)と年金の合計額が一定基準(支給停止調整額:50万円)を超えると、超えた分の半額の厚生年金が支給停止されます。「せっかく24%減額して繰り上げたのに、働いているせいでさらに年金がカットされる」という事態に陥るケースが後を絶ちません。
厚生労働省の年金給付実態調査によると、60歳年金受給平均月額は繰上げ受給者全体で約11万〜13万円前後にとどまります。フルタイム勤務を続ける現役シニアにとって、繰上げ受給は税・保険料や支給停止の面で極めて不利に働く構造となっています。

【実態検証】シニア取材で見えた「年金繰上げで後悔した理由」と生の声
実際に60歳での繰上げ受給を選択したシニア層の追跡調査や各種アンケートからは、生々しい年金繰上げ後悔した理由が浮かび上がってきます。
都内在住の72歳男性(元メーカー勤務)は、当時の決断を次のように振り返っています。
「60歳定年時に『早くもらって趣味の旅行を楽しもう』と軽い気持ちで繰上げ請求を出しました。しかし、70歳を過ぎて足腰が弱り、医療費や介護への備えを意識し始めた時、毎月削られた年金額を見るたびに強い焦燥感に襲われます。年金は単なる小遣いではなく、超高齢期を支える唯一の確定収入だったと後から痛感しました」
SNSやシニアコミュニティの生の声を集約すると、後悔の要因は主に次の3パターンに集約されます。
- 想定外の長生きリスク:75歳を超えても健康で活動的なため、「こんなに元気なら65歳、あるいは70歳まで待てばよかった」と後悔する声。
- 物価高・インフレへの脆弱性:基礎となる受給額が24%低いため、インフレ下での生活防衛力が著しく低下し、貯蓄の取り崩しペースが加速する恐怖。
- 完全な不可逆性への後悔:「繰上げ請求書」を年金事務所に提出した瞬間、いかなる理由があっても取り消しや変更ができない心理的プレッシャー。
知らないと大損失!障害年金・寡婦年金に関わる「致命的な落とし穴」
金銭的な損益分岐点以上に深刻なのが、年金繰上げ受給デメリットの中でもあまり知られていない「制度間の排他ルール」です。一度繰上げを請求すると、万が一のセーフティネットが強制的に断ち切られます。
1. 障害年金の事後重症請求ができなくなる(障害年金繰上げ受給影響)
通常、65歳未満の期間に病気やケガで重い障害状態になった場合、障害基礎年金や障害厚生年金を「事後重症請求」として受給できます。障害年金は非課税であり、1級・2級に該当すれば老齢年金よりもはるかに手厚い保障を受けられます。しかし、老齢年金を繰上げ受給した時点で「法令上65歳に達した」とみなされるため、繰上げ後に発症した病気や症状悪化による事後重症請求が一切認められなくなります。
2. 寡婦年金の受給権が完全消滅する(寡婦年金繰上げ失権)
国民年金の第1号被保険者(自営業者など)である夫が死亡した際、残された妻が60歳から65歳になるまでの間に受給できる「寡婦年金」があります。しかし、妻が自身の老齢基礎年金を繰上げ受給すると、その時点で寡婦年金繰上げ失権となり、寡婦年金を受け取る権利が完全に消滅します。両方を比較検討せずに繰上げを急いだ結果、十数万〜数百万円の給付を棒に振る事例が存在します。
2026年年金制度改正動向と「60歳からもらう手続き」の具体的ステップ
公的年金は5年ごとの財政検証を経て制度改革が進められています。2026年年金制度改正動向においても、シニア層の就労拡大を背景に、在職老齢年金の基準緩和やマクロ経済スライドの調整期間の延長、さらには受給開始時期の選択肢のあり方が議論されています。制度全体が「長く働き、受給を遅らせる人を優遇する」方向へシフトしている現実を認識しなければなりません。
それでもやむを得ない事情で60歳受給を選択する場合、年金60歳からもらう手続きは以下の手順で進めます。
- 年金事務所での対面試算:「ねんきん定期便」を持参し、繰上げによる減額後の正確な手取り額、在職老齢年金による支給停止の有無、加給年金の受給権への影響を窓口で確認する。
- 請求書類の提出:60歳の誕生日の前日以降に、年金事務所または街角の年金相談センターへ「年金請求書(国民年金・厚生年金保険老齢給付)」を提出する。
- 繰上げ受給に伴う確認書の署名:障害年金が請求できなくなる等のデメリットを理解した旨の同意書への署名が必須となる。
【プロの結論】60歳受給をおすすめできる人・絶対に避けるべき人の判断基準
ファイナンシャルプランニングおよび行動経済学の観点から、受給時期の判断基準を明確に整理します。
【60歳からの繰上げ受給をおすすめできる人】
- 重い既往症や健康上の懸念があり、平均寿命までの生存確率が極めて低いと医師等の判断から客観的に見込まれる方
- 定年退職後に完全リタイアし、手元資金が枯渇しており、借入を避けるための生活防衛資金が緊急に必要な方
- 十分な個人資産(不動産収入や配当所得)があり、公的年金の減額が生涯の生活水準に一切影響を与えない富裕層
【60歳からの繰上げ受給を絶対に避けるべき人】
- 60歳以降も再雇用やパートで月15万〜20万円以上の安定した勤労収入がある方(在職老齢年金でカットされるリスク大)
- 家系的に長寿傾向があり、80歳以降も生きる可能性が高い方(81歳以降は大損が確定)
- 退職金や預貯金など、65歳までの5年間を繋ぐ金融資産がある方(民間資金を先に取り崩すのが鉄則)
【年金 60 歳 から】に関するよくある質問(FAQ)
Q1:60歳で老齢基礎年金だけを繰り上げて、厚生年金は65歳から受給することはできますか?
A1:できません。原則として、老齢基礎年金と老齢厚生年金は同時に繰上げ請求を行う必要があります。どちらか一方だけを60歳から受け取ることは制度上認められていません。
Q2:60歳で受給を開始した後、生活が苦しくなった場合に減額を取り消すことは可能ですか?
A2:いかなる理由があっても取り消しや変更は不可能です。繰上げ請求の手続きが完了した時点で、24%の減額率は一生涯確定します。
Q3:60歳から年金をもらいながらハローワークの雇用保険(失業手当)を受け取ることはできますか?
A3:60歳から65歳未満の間は、失業手当(基本手当)を受給している期間中、老齢厚生年金が全額支給停止となります。年金と失業保険を二重に満額受け取ることはできません。
まとめ:今後の動向と失敗しないための判断基準
60歳からの年金受給は、「早期に資金を確保できる」という目先の安心感と引き換えに、「生涯にわたる24%の減額」「長寿時の生活困窮リスク」「障害年金セーフティネットの喪失」という重い代償を背負う選択です。損益分岐点である80歳10ヶ月を超えて生きる確率が高い現代の日本において、単なる感情論で繰上げを選ぶことは極めてハイリスクと言わざるを得ません。
60歳を迎えた段階での健康状態、就労予定、保有資産の総額を冷徹に棚卸しし、安易な繰上げ請求を行う前に、年金事務所でのシミュレーションや専門家への相談を必ず実施してください。一度の選択が30年続く老後の生活設計を決定づけることを忘れず、慎重な判断を下すことが肝要です。 (出典: 年金 60 歳 から(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
