財政規律とは?国の借金と増税論争の真相を徹底解剖【2026年最新】
日本銀行によるマイナス金利解除以降、「金利のある世界」へと完全に舵を切った日本経済。ニュースや国会論戦で連日のように耳にする言葉が「財政規律(ざいせいきりつ)」です。国の借金である国債発行残高が1,000兆円を超え、対GDP比で250%を超える異常事態が続く中、なぜ今これほどまでにプライマリーバランス(基礎的財政収支)の黒字化や歳出改革が叫ばれているのでしょうか。
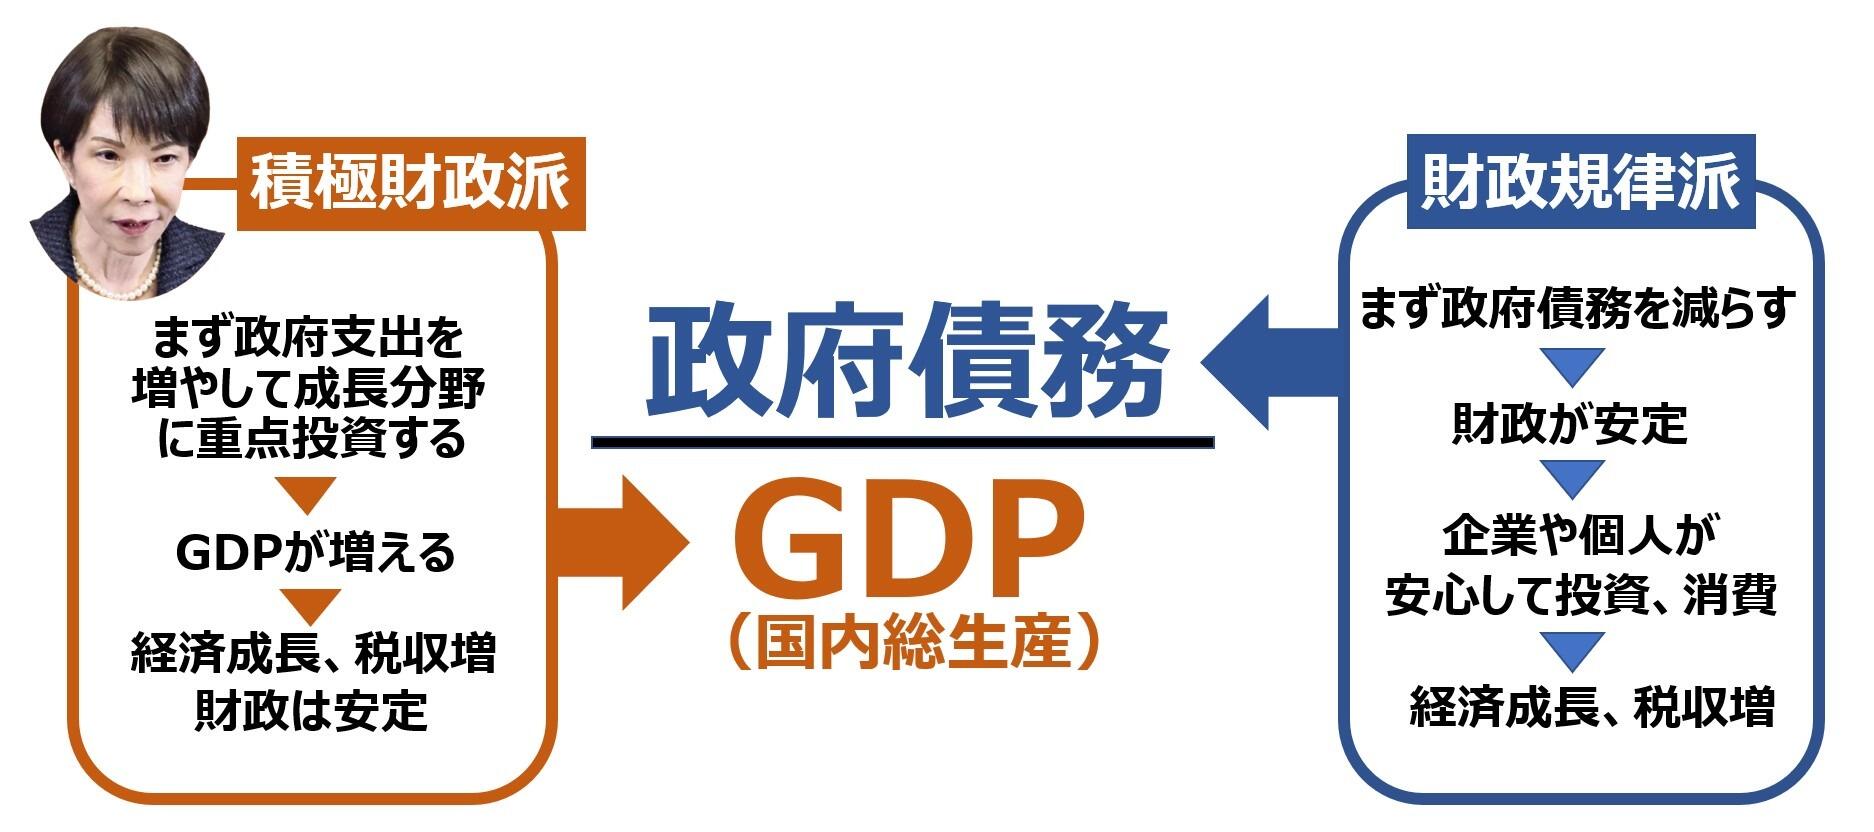
一方で、減税や積極的な財政出動を求める「積極財政派」と、将来不安やインフレ抑制を訴える「財政健全化派(緊縮財政派)」の対立は激しさを増しています。「国の借金は本当に危険なのか」「財政規律を重視すると増税や社会保障カットで私たちの生活が苦しくなるのではないか」という疑問も少なくありません。本稿では、財政規律の本質的な意味から、議論が紛糾する背景、そして家計や国民生活に及ぶ現実的な影響まで、一次データと現場取材の視点を交えてわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:財政規律とは「国の収入(税収等)と支出(歳出)のバランスを保ち、無秩序な借金膨張を防ぐ規範」であり、形骸化すれば通貨信認の失墜を招く。
- 要点2:日銀の利上げ局面に入った現在、金利が1%上昇するだけで利払い費が数兆円単位で跳ね上がるため、規律維持の緊急度が過去最高水準に高まっている。
- 要点3:単なる「緊縮」や「増税」一辺倒ではなく、成長分野への戦略的投資と無駄なバラマキ歳出の峻別(ワイズスペンディング)が持続可能な生活防衛の鍵となる。
そもそも財政規律とは?小学生でもわかる意味と基本構造
財政規律とは、一言で表せば「国が身の丈に合ったお金の使い方を守るためのルールや自制心」を指します。家計に例えれば、毎月の給与(税収)の中で食費や家賃、教育費(政策経費)をまかない、どうしても必要な住宅ローン(建設国債)以外の無計画なキャッシング(赤字国債)に依存しない姿勢のことです。
国の予算管理において、そのバロメーターとして最も重視される指標が「基礎的財政収支(プライマリーバランス=PB)」です。これは、国債発行による借金を除いた「税収などの収入」で、「過去の借金返済と利払いを除いた政策的経費」をどれだけまかなえているかを示す収支尻を意味します。
【基礎的財政収支(プライマリーバランス)の計算式】
PB = その年の税収等(国債発行を除く) - 政策的経費(過去の借金返済・利払いを除く)
※PBが黒字であれば、その年度の行政サービスを当年度の税収だけで提供できている状態を指します。
国債発行と国の借金が膨らみ続ける日本において、政府は長年にわたり「プライマリーバランス黒字化目標」を掲げてきました。しかし、毎年の補正予算編成や予期せぬ危機対応を理由に目標達成時期は先送りされ続け、規律の形骸化が指摘されてきた経緯があります。
なぜ今「財政規律」が叫ばれるのか?無視できない3大リスクと金利の現実
「これまで莫大な国債を発行しても日本は破綻しなかったのだから、規律など不要ではないか」という声も散見されます。しかし、デフレとゼロ金利が長く続いた過去30年と現在とでは、経済の前提条件が根本から一変しています。財政規律が必要とされる決定的な理由は、以下の3つの構造的リスクに集約されます。
1. 金利上昇に伴う「国債利払い費」の爆発的膨張
金融政策の正常化が進んだ結果、長期金利が上昇傾向にあります。財務省の試算データによると、金利が想定より1%上昇した場合、数年後には国の国債費(利払い費)が年間数兆円規模で増加します。税収がいくら増えても、その果実が借金の利払いに自動的に吸い取られ、教育、医療、防衛、子育て支援などの実質的な予算が圧迫される構造に直面しています。
2. 円の信認低下とコントロール不能な悪性インフレ
政府が野放図に国債を発行し、それを中央銀行が買い支える構造を放置すれば、国際金融市場における「通貨・日本円」への信頼が揺らぎます。過度な円安が進めば、輸入エネルギーや食料品の価格が高騰し、国民の購買力を直撃するコストプッシュ型インフレが加速します。財政規律の喪失は、国民の預貯金の実質的価値を急速に目減りさせる副作用を孕んでいます。
3. 将来世代への負担転嫁と不公平性の極大化
少子高齢化が一段と加速する日本社会において、現在の行政サービス費用を借金で先送りすることは、人口が激減する将来世代に過重な返済義務と社会保険料負担を押し付けることを意味します。世代間の受益と負担の不均衡を是正するためにも、一定の枠組みで歳出に歯止めをかける規律が不可欠です。
激突する「積極財政」vs「緊縮財政」|対立の構図とMMT理論の盲点
国会や論壇では、財務省が掲げる財政健全化方針を巡り、真っ向から対立する2つの経済思想が激しい論戦を繰り広げています。
一方は、「自国通貨建ての国債であれば債務不履行(デフォルト)は起きず、デフレ完全脱却までは国債を増発して大胆な投資を行うべきだ」と主張する積極財政派です。この理論的支柱として一時期脚光を浴びたのが「MMT(現代貨幣理論)」でした。MMTでは「インフレ率が許容範囲内である限り、財政赤字を恐れる必要はない」と説きます。
しかし、世界的な物価高と国内インフレが定着した現在、MMTの前提であった「供給力余力と低インフレ」の前提は崩れつつあります。インフレが進行している局面で無制限に国債を発行すれば、物価高騰に拍車がかかり、景気後退とインフレが同時進行するスタグフレーションを招く危険性が現実味を帯びてきたためです。
対する財務省や財政再建派(緊縮財政派)は、中長期的な財政持続可能性を重視し、歳出削減と安定財源(増税や社会保険料改革)の確保を最優先事項に掲げています。しかし、拙速な緊縮策や消費税増税が景気の腰を折り、かえって税収減を招いた過去の失敗事例も存在するため、両者のバランスを巡る綱引きが続いています。
【データ比較】財政再建と財政出動のメリット・デメリット総まとめ
財政規律を厳格に守る「財政再建路線」と、景気刺激を最優先する「積極財政路線」の双方には、トレードオフとなるメリットとデメリットが存在します。客観的な指標と現状データを比較整理したのが以下の表です。
| 項目・評価軸 | 財政健全化(規律重視)路線 | 積極財政(国債出動)路線 | 編集部の見解・実態分析 |
|---|---|---|---|
| 主なメリット | 通貨の信認維持、金利急騰リスクの抑制、将来世代の債務負担軽減 | 短中期の景気刺激、インフラ・科学技術への集中投資、雇用維持 | 規律重視は「防衛的」、積極財政は「攻撃的」な経済効果を持つ。 |
| 主なデメリット・副作用 | 増税や歳出削減による個人消費の冷え込み、成長分野への投資不足 | 悪性インフレの助長、金利上昇時の利払い急増、将来の大増税リスク | 金利がゼロでない環境下では、積極財政の副作用が極めて出やすい。 |
| 国債残高・利払い費(指標) | 対GDP比債務残高の低下・安定化を目指す | 国債発行額は増加、GDP成長率が金利を上回れば維持可能と主張 | 名目成長率と長期金利のバランス(ドーマー条件)が最大の分岐点。 |
| 国民生活への直接的影響 | 社会保障の給付抑制・自己負担増、各種控除見直しの可能性 | 給付金や減税による一時的な手取り増、物価高による実質賃金低下 | 「支出を絞れば今が苦しく、出し過ぎれば物価高で苦しい」二律背反。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
経済学者や官僚が語る抽象的な理論とは裏腹に、市井の人々が直面している実態は極めて切実です。SNSや街頭インタビュー、家計調査の現場から聞こえてくるリアルな声には、現行の財政運営に対する強い不信感と閉塞感が滲み出ています。
「給料が多少上がっても、健康保険料や厚生年金保険料が自動的に引き上げられ、手取りがまったく増えない」(30代会社員)
「防衛費や少子化対策の財源として、結局はステルス増税や支援金という名の負担増ばかり議論されている。国会議員の裏金問題や無駄な基金の積み残しを精査せずに『規律』と言われても納得できない」(40代自営業)
特に問題視されているのが、社会保障費と財源問題の泥沼化です。高齢化に伴い、何もしなくても毎年数千億円規模で膨らむ社会保障関係費に対し、政府は「歳出改革」を掲げつつも、抜本的な給付と負担の見直しには踏み込めずにいます。その結果、最も声の届きにくい現役世代への社会保険料上乗せという安易な帳尻合わせが常態化し、現役層の消費意欲を削ぐ悪循環を生み出しています。

一般に知られていない盲点とネットの誤解
財政規律を巡る言説には、ネット上を中心に多くの誤解や極論が流通しています。事実に基づいた冷静な判断を下すために、代表的な2つの盲点を是正しておく必要があります。
誤解1:「国の借金=国民1人あたり約1,000万円の借金」という煽り文句
財務省や一部メディアが多用する「国民1人あたり借金〇百万円」という表現は、経済学的には正確ではありません。国債の債務者はあくまで「日本政府」であり、国民は政府にお金を貸している債権者(銀行や生保を通じて国債を間接保有)の側面を持っています。国民自身が直接借金を背負っているわけではなく、問題の本質は「政府の支払能力と将来の税負担の配分」にあります。
誤解2:「PB黒字化さえ達成すれば日本経済は再生する」という盲信
プライマリーバランスの黒字化は、あくまで財政の持続可能性を測る一手段に過ぎず、目的そのものではありません。極端な公共投資の削減や研究開発費の切り捨てによってPBを黒字化しても、国の潜在成長率が失われてしまえば、中長期的な税収基盤そのものが崩壊します。「支出の総量」だけでなく「何にお金を使ったか(支出の質)」を問わなければ、規律の追求が国力の衰退を招くという本末転倒な結果をもたらします。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
財政規律と経済政策のあり方について、どのようなスタンスを支持すべきかは、個人の資産状況やライフステージによっても異なります。
▼ 「財政健全化・規律維持」を重視する方針が適している人
- 預貯金や固定金利資産を中心に保有しており、インフレによる資産目減りを最も避けたい人
- 為替の安定を望み、急激な円安による生活必需品の価格高騰を防ぎたい人
- 子どもや孫の世代に不条理な増税負担を残したくないという倫理観を重視する人
▼ 「積極財政・投資拡大」を重視する方針が適している人
- 株式や不動産、外貨建て資産を保有し、インフレや経済拡張局面でリターンを得られる人
- 国内のインフラ老朽化対策、次世代エネルギー、AI・半導体分野への国家規模の投資が急務だと考える人
- 目先の可処分所得向上と消費刺激こそが最優先課題であると考える現役世代
【財政 規律 と は】に関するよくある質問(FAQ)
Q1:プライマリーバランス(PB)が黒字化すると、具体的に私たちの生活はどう変わりますか?
A1:PBが黒字化すると、新たな政策的経費を借金に頼らず税収でまかなえている状態となり、国の信用力が高まって長期金利の急騰を防ぎやすくなります。一方で、黒字化のプロセスで歳出抑制や増税が行われた場合、短期的には手取りの減少や公共サービスの縮小を体感する可能性があります。
Q2:日本は自国通貨(円)を発行できるのだから、財政破綻は絶対にあり得ないというのは事実ですか?
A2:政府が円を刷れるため、円建て国債が債務不履行(デフォルト=返済不能)に陥る可能性は極めて低いです。しかし、過度な通貨発行を続ければ「円の価値そのもの」が暴落し、ハイパーインフレや急激な円安を招きます。形の上での破綻は免れても、国民の生活水準が物価高によって著しく破壊されるリスクは存在します。
Q3:財政規律を守るためには、消費税などの増税は絶対に避けられないのでしょうか?
A3:一概に増税だけが唯一の選択肢ではありません。経済成長によって名目GDPを拡大させ自然増収を図る「成長戦略」、不要不急の基金や無駄な事業を徹底整理する「歳出改革」、さらには社会保障制度の給付基準を所得水準に応じて見直す「構造改革」などを組み合わせることで、増税への依存度を抑えるアプローチが議論されています。
まとめ:今後の動向と失敗しないための判断基準
財政規律とは、単なる「ケチケチとした節約」や「冷徹な緊縮」を指す言葉ではありません。国家という巨大な船が、金利上昇やインフレという荒波の中でも沈没せず、将来にわたって安定した社会保障や教育、防衛機能を維持し続けるための「安全保障の土台」です。
過去のような「ゼロ金利を前提とした無制限の借金膨張」が通用しなくなった現代において、求められているのは「一律の予算カット」でも「無規律なバラマキ」でもありません。将来の税収増につながる生産性向上や人づくりには大胆に投資し、効果の薄い既得権益的な歳出には厳格なメスを入れる「賢い財政支出(ワイズスペンディング)」の徹底です。
私たち一人ひとりの有権者も、「ただ給付や減税を叫ぶポピュリズム」や「国民負担増だけを押し付ける安易な健全化論」に惑わされることなく、政治家が示す財源の裏付けと将来設計のリアリティを厳しく見極めていくリテラシーが求められています。 (出典: 財政 規律 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
