第3号被保険者の廃止論はなぜ浮上?専業主婦とパートへの影響を徹底解剖
📌 【この記事の重要ポイントまとめ】
- 要点1:第3号被保険者の廃止論は、昭和モデルの家族構成崩壊、共働き世帯との不公平感、いわゆる「年収の壁」による就業調整(働き損)を根本から解消するために浮上。
- 要点2:一律即時廃止ではなく、パート労働者への厚生年金適用拡大を通じて「対象者を段階的に減らしていく」実質的縮小アプローチが本線。
- 要点3:社会保険加入により当面の手取り減少は避けられないケースがある一方、将来の受給額増加や障害・遺族年金の保障強化という明確なメリットが存在する。
【2026年最新】第3号被保険者の廃止論が浮上した決定的な理由と背景
第3号被保険者制度が導入されたのは、今から約40年前の1985年(昭和60年)の年金制度改正です。当時は「夫が外で働き、妻が専業主婦として家庭を守る」という片働き世帯が日本の標準的な家族像でした。夫の厚生年金に上乗せする形で妻自身の基礎年金受給権を保障する目的で創設された制度であり、当時の時代背景においては女性の権利向上という意義を持っていました。 しかし、少子高齢化と社会構造の劇的な変化により、制度の前提そのものが完全に崩壊しています。厚生労働省や総務省の各種統計データによると、現在では共働き世帯数が専業主婦世帯数の3倍以上に達しており、昭和の標準世帯は完全に少数派へと転落しました。 廃止論が強く叫ばれる背景には、主に以下の3つの構造的要因が存在します。 * 制度的な不公平感の拡大:単身労働者や共働き世帯の配偶者は自ら社会保険料を納めているのに対し、第3号被保険者は個別の保険料負担なしで国民年金(基礎年金)を受給できるため、不公平だという批判が強まっています。 * 「年収の壁」による就業調整と労働力不足:106万円や130万円といった年収基準を超えると社会保険料が発生し手取りが減るため、年末などにシフトを減らす「働き控え」が横行し、深刻な人手不足に拍車をかけています。 * 女性の経済的自立と将来の低年金リスク:第3号のままでは将来受け取れるのは国民年金(満額で月額約6万8000円水準)のみであり、離婚や死別、夫の減収時に著しい貧困リスクへ直面します。 社会保障審議会の年金部会でも、「公平な支え合い」と「働き損の解消」を軸とした年金改革の提言が相次ぎ、現行の仕組みをそのまま維持することは困難という合意が形成されつつあります。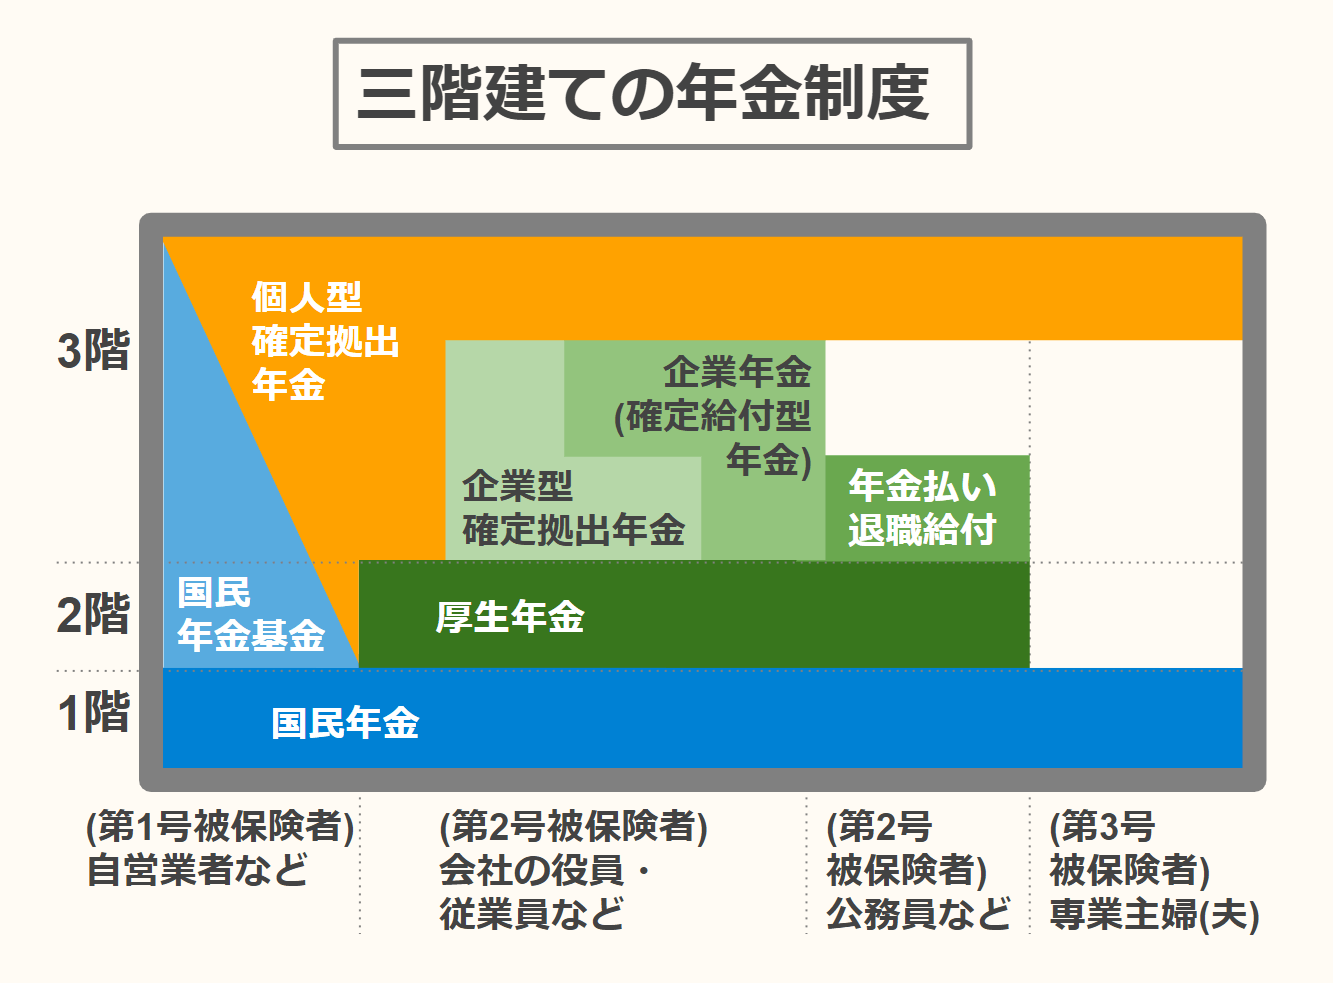
「年収の壁」と厚生年金の適用拡大|2025年法改正から2026年への移行
制度改革の議論において最も現実的な選択肢として進められているのが、厚生年金の適用拡大です。「明日から第3号被保険者を全廃する」という急進的なショック療法ではなく、働くパート労働者をすべて厚生年金に加入させることで、結果的に第3号の枠組みに留まる人を最小化する戦略です。 2024年10月には従業員数51人以上の企業まで適用が拡大されましたが、2025年の法改正議論を経て、企業規模要件(50人以下への適用)の撤廃や、週労働時間20時間以上要件の見直しが本格化しました。 この制度改革により、従来の「106万円の壁」「130万円の壁」に縛られていた短時間労働者の多くが、第2号被保険者(厚生年金加入者)へと移行することになります。長年問題視されてきた「働き損」を解消し、働いた分だけ年金が増える仕組みへの転換が着実に進んでいます。【家計シミュレーション】第3号被保険者制度の見直し・廃止によるメリットとデメリット
第3号被保険者の見直しや社会保険の加入義務化は、世帯属性によって受ける損得が大きく異なります。ここでは、世帯ごとの具体的な影響とデータ比較をまとめました。| 世帯区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 完全専業主婦世帯 (収入ゼロ) | 仮に制度廃止で第1号移行の場合、月額約17,500円(年間約21万円)の国民年金保険料負担が発生 | 現行制度では保険料自己負担ゼロ(基礎年金満額受給) | 完全無収入世帯への即時一括課税は政治的ハードルが高く、激変緩和措置または適用拡大先行が濃厚 |
| パート主婦世帯 (年収100万〜120万円) | 厚生年金加入により年間約15万〜18万円の社会保険料負担。短期的な手取りは減少 | 現行では夫の扶養内で手取り100%維持可能 | 将来の厚生年金受給額が月額1.5万〜3万円増額。傷病手当金・障害年金の権利も得られるため中長期ではプラス |
| 共働き・単身者世帯 (社保自己加入) | 現行と金銭的負担は変わらないが、制度全体の公平性が向上し年金財政基盤が強化 | 給与から健康保険・厚生年金が毎月天引き | 「不公平感」の根本解消につながり、社会保障制度に対する納得感が高まる |

【実態検証】「手取り激減」の不安と当事者の声|SNS・現場のリアリズム
ネット掲示板やSNS、家計相談の現場を取材すると、第3号見直しに対する世論は完全に二分されています。「子どもが小さく、保育園にも入れないため外でフルタイム勤務は不可能。それなのに『専業主婦はずるい』と言われ、もし月1万7000円以上もの国民年金保険料を払えと言われたら家計は完全に破綻する」(30代専業主婦・2児の母)
「扶養内に収めるために11月や12月になるとシフトを削らなければならず、店長にも迷惑をかけている。社会保険料を引かれても手取りが減らないように働く時間を増やしたいが、職場の労働条件や子どもの送り迎えの壁がある」(40代パート勤務)
「同じ時間働いているのに、独身の自分はガッツリ保険料を取られ、既婚者の同僚は扶養だからと手取りが多いのは納得がいかなかった。適用拡大で全員が公平に納めるべき」(20代単身会社員)このように、当事者それぞれの置かれた立場によって主張は真っ向から対立しています。特に介護や育児などの無償労働(アンペイドワーク)を担っている層からは、「家庭内労働への評価が無視されている」という強い危機感が示されています。一方で、フルタイム共働き世帯や単身労働者からは「特定の属性だけ保険料免除されるのは現代の雇用慣行に合わない」という声が根強く、政策決定の難しさを浮き彫りにしています。
一般に知られていない盲点とネットの誤解|「明日いきなり廃止」ではない真実
インターネット上では「第3号被保険者が全廃され、すべての主婦が即座に貧困に陥る」といった極端な言説も見受けられます。しかし、実態を精査するといくつかの決定的な誤解が存在します。誤解1:すべての専業主婦が明日から国民年金保険料を直接請求される?
制度論として「第3号の完全廃止(無収入の配偶者を全員第1号被保険者にする)」を主張する有識者や政党は存在しますが、政府・厚生労働省が推し進めている現実的な路線は「厚生年金の適用拡大による第3号の自然減」です。 働く意志のあるパート労働者が週20時間以上の勤務等で厚生年金に加入していけば、結果として第3号被保険者の大半は第2号(自ら社会保険加入)へ移ります。病気や介護、完全無収入で働けない専業主婦に対して一律に国民年金保険料の納付書を送りつけるような急進的な改変は、激変緩和の観点からも極めて現実味が薄いと分析されています。誤解2:配偶者控除が廃止されれば三重苦になる?
税制上の「配偶者控除・配偶者特別控除」と、社会保障上の「第3号被保険者制度」は全く別の仕組みです。税制上の配偶者控除はすでに年収150万円(満額控除)、201万円(一部控除)まで上限が引き上げられており、主たる納税者の所得制限も導入されています。 税制改正と年金改革の議論は連動しやすいものの、「社保の壁」と「税金の壁」を混同して過度なパニックに陥らないよう、正確な切り分けが必要です。
【プロの結論】家族社会学と制度改革から見出す「働き方と世帯防衛」の判断基準
家族社会学の観点から見れば、第3号被保険者制度は「男性稼ぎ手モデル(ブレッドウィナー・モデル)」を前提に設計された遺物であり、個人のライフコースが多様化した現代においては制度疲労を起こしていることは否定できません。 また、夫婦関係における「経済的依存」は、時に健全な自立や心理的バウンダリー(境界線)の維持を難しくさせます。「夫の扶養に入っているから」と自らのキャリアや経済力を抑制し続けることは、万が一の離婚や配偶者の病気・失業時において、世帯全体を深刻な貧困リスクに晒す結果となります。 これからの時代において、制度改革をただ恐れるのではなく、自身の状況に応じて戦略的に働き方を選択する必要があります。【判断基準】厚生年金に自ら加入してキャリアを広げるべき人
* 子どもが小学校高学年以上になり、時間的制約が緩和された人:勤務時間を週25〜30時間以上に増やし、社会保険料を引かれても手取り総額を増やせる状態を目指すのが最も合理的です。 * 将来の年金受給額を増やし、自身の老後資金を確保したい人:自分の名義で厚生年金記録を積み上げることで、夫の生死や婚姻状態に左右されない強固な個人資産基盤を築けます。 * 健康上の不安があり、傷病手当金などのセーフティネットが欲しい人:万が一の長期療養時に給与の約3分の2が保障される健康保険のメリットを享受できます。【判断基準】当面の間、労働時間をセーブして家計と家庭を優先すべき人
* 未就学児の育児や家族の介護に専念しなければならない人:無理に社会保険加入ラインまで働いて心身を消耗させるよりも、現状の枠組みの範囲内で家庭内ケアを最優先にする選択が賢明です。 * 夫の年収が十分に高く、配偶者手当等の企業独自給付が大きい世帯:勤務先の手当要件(扶養手当など)が厳格な場合は、手当の消失額と社保加入のメリットを慎重に天秤にかける必要があります。【第3号被保険者 廃止】に関するよくある質問(FAQ)
Q1:第3号被保険者の廃止は具体的にいつから実施されますか?
A1:現時点で「〇年〇月をもって第3号を完全撤廃する」という法改正が決定しているわけではありません。政府の方針は、パート・アルバイトへの厚生年金適用拡大(企業規模要件の撤廃等)を段階的に進めることで、対象者を実質的に縮小・解消していくアプローチを取っています。2025年法改正の施行スケジュールに沿って、数年単位で段階的に移行が進む見込みです。
Q2:完全に収入がない専業主婦の場合、年金保険料を自分で払うことになりますか?
A2:現行法では、配偶者が会社員や公務員であれば保険料負担はありません。仮に将来的な抜本改革で第3号制度そのものが廃止された場合は、国民年金(第1号)に移行して保険料を自己納付するか、世帯主(夫)の社会保険料に上乗せして徴収される仕組みなどが議論されていますが、低所得者免除などのセーフティネットが必ずセットで検討されます。
Q3:パートで社会保険に加入すると、手取りはどのくらい減って将来どれくらい増えますか?
A3:年収約110万円で週20時間以上働き厚生年金・健康保険に加入した場合、年間で約16万円(月額約1.3万〜1.4万円)の社会保険料が天引きされ、手取りは一時的に減ります。しかし、1年間加入するごとに将来受け取れる老齢厚生年金が年額約6,000円(月額約500円)生涯加算され、20年加入すれば年額約12万円の上乗せとなります。また、万が一の際の傷病手当金や障害厚生年金の権利も得られます。
Q4:配偶者控除の見直しも同時に進むのでしょうか?
A4:税制上の配偶者控除についても、働き控えを助長しているとして見直し議論が継続して行われています。ただし、社会保険の「106万円・130万円の壁」に比べると、税制面は150万円まで満額控除が効くため就業抑制効果は小さくなっています。政府の税制調査会において、年金改革の進捗と歩調を合わせる形で段階的な見直しが検討されています。 (出典: 第 三 号 被 保険 者 廃止(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
第3号被保険者を巡る制度改革は、単なる「主婦への増税・負担増」という単純な話ではありません。昭和の高度経済成長期に作られた家族モデルから、すべての人が多様な働き方を選び、公平に支え合う現代型の社会保障モデルへの構造転換です。 短期的には「手取りが減る」という心理的抵抗や家計への負担感が先行しがちですが、中長期的には「厚生年金への加入によって個人の社会保障を強固にし、年収上限を気にせず稼ぐ」方向へとシフトすることが、最も確実なリスクヘッジとなります。 制度の最新情報にアンテナを張りつつ、世帯全体のキャッシュフローと自身のキャリアプランを照らし合わせ、最も納得のいく働き方を選択していきましょう。
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
